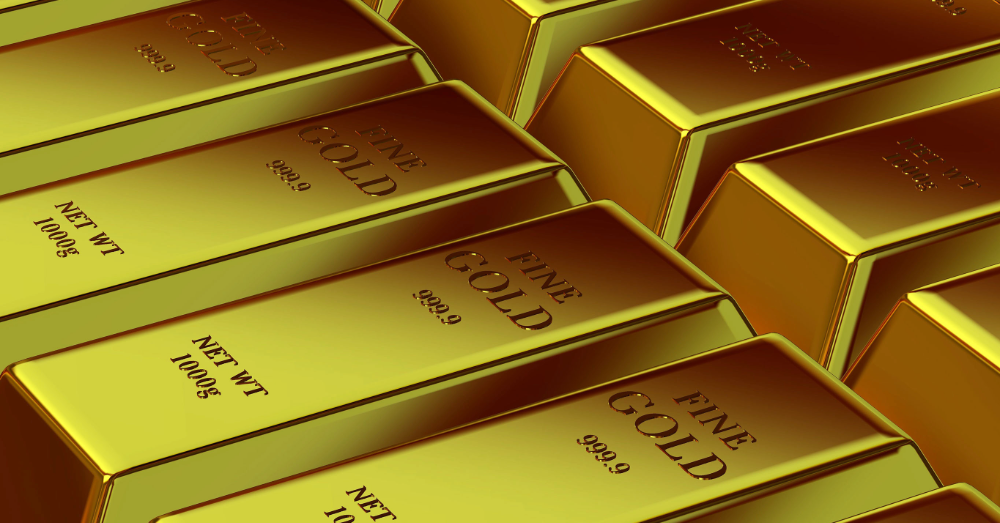

De huidige goudreserves omvatten 227,4 ton. Dat blijkt uit een antwoord van de minister van Financiën Jan Jambon (N-VA) op een vraag van volksvertegenwoordiger Steven Matheï. (cd&v)
Geen advertenties meer?
Ingelogde abonnees steunen niet alleen een van de enige kritische en onafhankelijke media, maar zien ook geen vervelende advertenties. Abonneer je snel en eenvoudig en krijg meteen toegang tot vele duizenden exclusieve artikelen!
Maak hieronder je keuze voor het gewenste abonnement:
Liever ook op papier? Bekijk alle abonnementen!
Het doorlopend abonnement wordt automatisch verlengd voor steeds één maand.
Liever ook op papier? Bekijk al onze abonnementen!
Steun het vrije woord met een online abonnement van 3 maanden via een eenmalige betaling.
Liever ook op papier? Bekijk al onze abonnementen!
Steun het vrije woord met een eenmalige betaling en je zit een jaar goed.
Log hieronder in om dit bericht volledig te lezen. Ben je al ingelogd, kijk dan op je account of je nog een actief abonnement hebt.
Het grootste deel van het goud wordt fysiek opgeslagen bij de Bank of England. Een veel kleiner deel bevindt zich bij de Bank of Canada en bij de Bank voor Internationale Betalingen. Een zeer beperkte hoeveelheid ligt opgeslagen bij de Nationale Bank van België zelf. De exacte verdeling van de voorraad over deze verschillende instellingen is echter vertrouwelijk.
De minister: “Overeenkomstig artikel 9bis van de wet van 22 februari 1998 tot vaststelling van het organiek statuut van de NBB, worden de officiële externe reserves van de Belgische Staat, waartoe de goudvoorraad behoort, aangehouden en beheerd door de NBB. Het aanhouden en beheren van de officiële externe reserves van de lidstaten van de unie behoort tot de fundamentele taken van het Europees Stelsel van centrale banken (ESCB).“
Geen bevoegdheid
Uit artikel 130 van het VWEU en het daarin vastgestelde beginsel van institutionele onafhankelijkheid dat van toepassing is op de centrale banken van het ESCB volgt dat beslissingen met betrekking tot het beheer van de officiële externe reserves binnen de exclusieve bevoegdheid van het directiecomité van de NBB vallen, met een coördinerende rol voor de Europese Centrale Bank.

De Belgische Staat en de minister van Financiën hebben geen bevoegdheid en geen recht om tussen te komen in deze. In voorkomend geval zijn transacties met goudactiva het resultaat van een strategisch beslissingsproces van het directiecomité van de NBB. Rekening houdend met overwegingen inzake risico en rendement van de externe reserves. De NBB heeft tot dusver niet de intentie geuit om het goud te repatriëren.
De minister tot slot: “Deze reserves worden bewaard door professionele en betrouwbare instellingen, die een gespecialiseerde dienst verlening verstrekken inzake goudbewaring. Er worden periodiek certificeringsprocedures toegepast en audits ter plaatse tonen de kwaliteit en veiligheid van de opslag aan.“
Meer over Financiën
Laat ons de visie van de Belgische minister van Financiën, Jan Jambon (N-VA) toetsen met het standpunt van Sander Loones , Kamerlid N-VA.
Sander Loones
Kamerlid N-VA
27 november 2019 05:05
Update 27 november 2019 05:05 (De Tijd)
België moet landen als Duitsland, Oostenrijk, Nederland en nu ook Polen achterna en moet zijn goud terughalen uit Londen. Onze goudvoorraad weer opbouwen is niet onzinnig. Het biedt een verzekering tegen mogelijke financiële en politieke calamiteiten.
Acht hoogbeveiligde vluchten met telkens duizend goudstaven, samen 100 ton met een waarde van 4,3 miljard euro. Polen besliste zijn goudvoorraad terug te halen uit Londen, omdat goud nog altijd de basis is van het internationale financieel systeem en het symbool van economische welvaart. België zou beter dit voorbeeld volgen.
Voor wiens belangen rijdt de N-VA’er Jan Jambon?
Neen Alexander, eer het goud hier arriveert is de helft reeds verdwenen.
De verhouding tussen de belzieke goudvoorraad van 227 ton (iets meer dan 39 miljard €) met het aggregaat M0 (54 miljard) dat NBB voor de EU beheert, zijnde chartaal geld in omloop, bedraagt ruim 70%.
De resterende (M3 722 – M0 54=) 668 miljard momenteel in omloop, hebben de belzieke banken zelf gecreëerd als kredietgeld. Ze zouden er dus borg moeten voor staan in geval van bancaire crisis volgens het bail-in-principe.
Tijdens deze van 2007 zijn 4 belzieke grootbanken van het failliet gered en we staan nog altijd borg voor ruim 36 miljard voor foute bankproducten van het failliet gegane Dexia.
De banken slaagden er vervolgens in dat ze bij een nieuwe crisis het risico voor het geld bij hen op rekening voor 98% af mogen wentelen op hun cliënten.
Tot nu toe stortten ze slechts 6 miljard in het zgn. waarborgfonds voor deposito’s (beperkt per klant tot 100.000. €), terwijl er voor 400 miljard bij hen op rekeningen staat.
Hoevelen weten d
Iedere burger spreidt dus best zijn / haar centen op rekeningen over verschillende banken. Ook indien <100K. Vermits de 6 miljard in het Waarborgfonds slechts 1,5% bedragen van het totaal op zicht- en spaarrekeningen, zal die "waarborg" bij een nieuwe grote bancaire crisis zeker niet volstaan om alle verloren centen onder de 100K op rekeningen te restitueren. Wat erboven is, is sowieso verloren.
Maar de wijze van verdeling van dat Waarborgfonds over de verschillende omgevallen bankinstellingen is mij allesbehalve duidelijk. Proportioneel over alle banken of ifv de ratio spaargeld bij die bank tov alle uitstaande spaargeld?
@ Herman: jaren economie en financiën gedoceerd aan hogescholen en universiteiten – mijn studenten moesten de ideeën van Murray Rothbard goed kennen
@ Thierry Debels
Volgens wat ik erover lees, lijkt Rothbard mij een klassieke theoreticus (sorry) die ten onrechte uitging van fractioneel bankieren bij geldschepping: banken zouden dus geld creëren ifv geld op rekeningen.
Nadat hij in 2014 proefondervindelijk en in real time aantoonde dat deze theorie (wellicht al 50 jaar) niet (meer) klopt, besloot prof Richard Werner dat alleen de “credit creation theory” standhoudt. Hij wijst er ook op dat economen de plaats en de functie van banken in het economische gebeuren grovelijk onderschatten.
Als banken krediet toestaan heeft dat niets te maken met spaargeld op rekeningen. Daarom kan de bestaande bankreglementering daarop geen rem plaatsen. Geldcreatie gebeurt door balansverlenging.
En als de ontlener de gecreëerde cash (ovv de 3de partij) overschrijft naar een andere bankinstelling, zal de emitterende bank een schuld aangaan bij de ontvangende bank van die 3d partij.
Op vandaag worden deze bancaire schulden dan in real time afgewikkeld in het interbancaire geldcircuit bij de CB (kende econoom Rothbard dit wel?). Dat kan ook niet anders: de emitterende bank moet kredietgeld vernietigen (door balansinkrimping) naarmate de ontleners terugbetalen.